


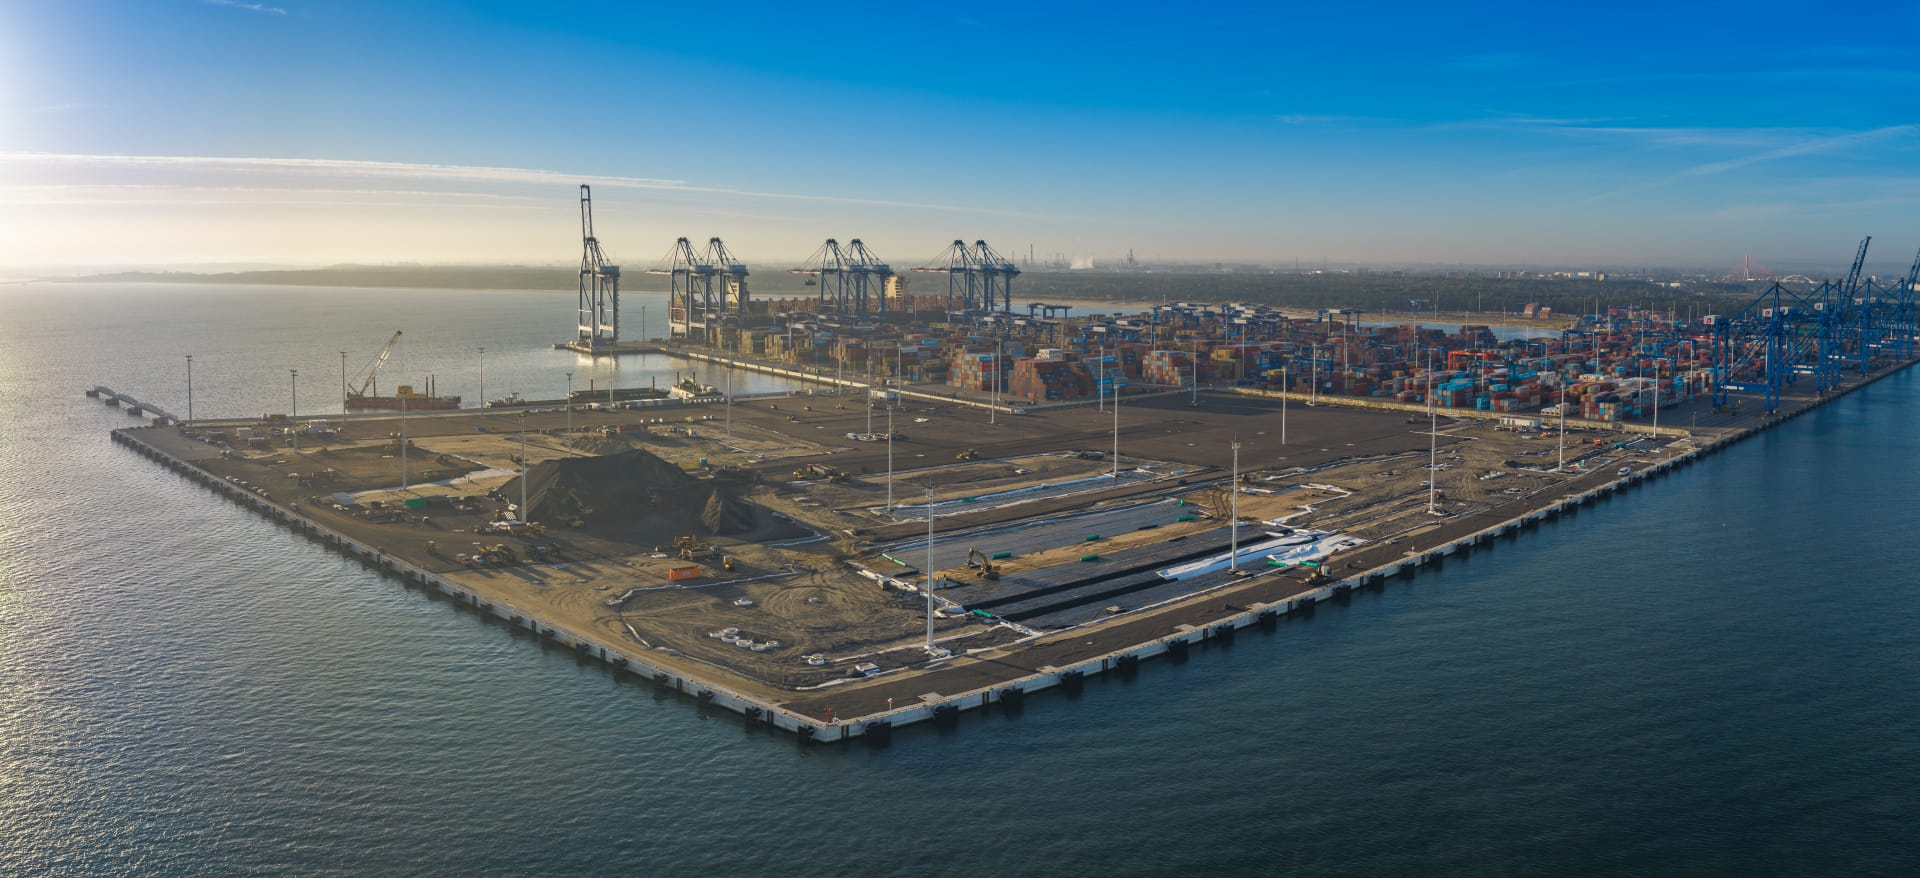

Na samym końcu gdańskiego portu, tam gdzie wody Zatoki Gdańskiej uderzają o stalowe instalacje Baltic Hubu, mapa Polski właśnie powiększyła się o 21 hektarów. Aby wydrzeć Bałtykowi obszar wielkości trzydziestu boisk piłkarskich, inżynierowie musieli przepompować 3,5 mln m3 piasku, wbić w morskie dno blisko 2,7 tys. pali o łącznej długości 85 km, a na nich wylać 35 tys. m3 żelbetu i zamontować 12 tys. ton stali. Strefy przeładunkowe tego nowego lądu zaprojektowano tak, by wytrzymały nacisk 40 ton na każdy metr kwadratowy. Po co to wszystko? Przez najbliższe lata to stąd będziemy budować farmy morskie na Bałtyku, które mają zapewnić prąd dla 2,5 mln odbiorców. Dlaczego jest to tak istotne dla polskiej gospodarki? Biznes Enter przeanalizował całościowy plan strategii energetycznej dla naszego kraju.
- Teza. Prawdziwą stawką polskiej transformacji, której fizycznym fundamentem staje się gdański terminal T5, nie jest proste zastąpienie węgla morskimi wiatrakami, lecz bezprecedensowa przebudowa mechaniki rynku i fizyki sieci, bez której po 2030 r. polska energetyka wpadnie w pułapkę strukturalnej niewydolności.
- Dowód. Modele Polskich Sieci Elektroenergetycznych matematycznie udowadniają, że nawet po zainwestowaniu blisko 77 mld zł w rozbudowę linii przesyłowych, bez równoległej budowy gigantycznych magazynów i uelastycznienia popytu zmuszeni będziemy w 2040 r. wyrzucić w błoto aż 34 terawatogodziny darmowej energii z OZE, jednocześnie ryzykując deficytem ponad 14 GW mocy dyspozycyjnej w bezwietrzne, zimowe wieczory.
- Efekt. Powodzenie tej wielowymiarowej operacji, uwarunkowane natychmiastowym wdrożeniem zreformowanych kontraktów różnicowych (CfD) i twardym egzekwowaniem unijnych kryteriów odporności łańcuchów dostaw (NZIA), zadecyduje o tym, czy nakłady inwestycyjne rzędu 3,5 biliona złotych trwale obniżą rachunki za prąd i zbudują polski przemysł cleantech, czy też zepchną krajową gospodarkę na margines eksportowy z powodu jednych z najwyższych kosztów energii w Europie.
Jak wiatraki na Bałtyku mają wspomóc system energetyczny w Polsce. Spis treści
Zapoczątkowany za czasów PiS, kontynuowany i finalizowany za rządów Donalda Tuska, Terminal T5 to kamień milowy w rozwoju energetyki wiatrowej w naszym kraju. – Otworzyliśmy dzisiaj terminal T5, czyli terminal instalacyjny dla morskiej energetyki wiatrowej. To właśnie z tego miejsca w Porcie Gdańskim będą wypływać turbiny na Morze Bałtyckie – mówi w rozmowie z Biznes Enter Mikołaj Raczyński, prezes Polskiego Funduszu Rozwoju. PFR poprzez spółkę celową Istrana (w 85 proc. należącą do funduszu PFR, a w 15 proc. do Baltic Hub) wyłożył kapitał i poprowadził całą operację wartą 1,2 mld zł.
– Gdybyśmy go nie mieli, to Polska Grupa Energetyczna musiałaby korzystać z takich terminali w innym kraju i im za to zapłacić. Dzięki temu większa ilość środków, wydatków na transformację energetyczną oraz inwestycji, które ponosimy, zostaje w polskiej gospodarce, w polskich firmach – wyjaśnia Raczyński.
W całej tej historii najważniejsze są trzy pojęcia – bezpieczeństwo, cena prądu i konkurencyjność. Nie są to puste figury retoryczne, a fundamentalne czynniki, które będą kreślić, bądź przekreślać sukces Polski w najbliższych latach. I są na to twarde dowody.
Energetyczne rachunki grozy i bałtycka ucieczka do przodu
Aby zrozumieć, dlaczego państwo polskie z taką determinacją buduje porty instalacyjne w Gdańsku i Świnoujściu oraz rewitalizuje porty serwisowe w Ustce, Łebie i Darłowie, wystarczy spojrzeć na dane o cenach energii z pierwszej połowy 2026 r., które dosłownie kilka dni temu opublikował Eurostat.
Choć średnie ceny prądu dla gospodarstw domowych w UE spadły w tym okresie o 2,2 proc. do poziomu 0,28 euro za kilowatogodzinę, to po przeliczeniu na standard siły nabywczej (PPS) Polska znalazła się na niechlubnym drugim miejscu od końca w całej Wspólnocie. Innymi słowy, drożej od Polaków za prąd płacą jedynie Rumuni.
Drogie ceny energii to również wyrok dla polskiego przemysłu energochłonnego. Dlaczego? Bo utrzymywanie miksu opartego na drogim w wydobyciu węglu kamiennym obciążonym kosztami uprawnień do emisji CO2 oznacza powolną śmierć eksportową.
– Widzimy, że produkcja energii z węgla jest droga. Musimy szukać alternatyw. Mamy taką alternatywną szansę na Bałtyku – mówi Biznes Enter wiceminister infrastruktury Arkadiusz Marchewka. – Więc z tych 107 turbin na morzu trafi prąd do ponad 2,5 miliona odbiorców – domów, szkół, szpitali, przedsiębiorstw. I to jasno pokazuje, że Bałtyk odgrywa coraz ważniejszą rolę w zapewnieniu bezpieczeństwa energetycznego – przekonuje.
Wiceminister Marchewka zwraca uwagę na zjawisko o wymiarze geopolitycznym – polskie wybrzeże w ciągu zaledwie kilku lat stało się energetycznym sercem Europy Środkowej. Obok morskich wiatraków i rozbudowywanego Naftoportu, przez który ropa płynie dziś także do zachodnich sąsiadów Polski, w Zatoce Gdańskiej powstaje pływający terminal gazowy FSRU zdolny pokryć 30 proc. rocznego zapotrzebowania kraju na błękitne paliwo.
Farmy wiatrowe na Bałtyku. Dlaczego są tak ważne?
Sam program offshore wind, czyli farm wiatrowych na Bałtyku, nabrał tempa dopiero ostatnio. Z puli Krajowego Planu Odbudowy na sam terminal T5 pobrano ponad 750 mln zł dotacji. – Gdyby nie było KPO, to nie byłoby 90 miliardów złotych na energetykę w Polsce. Nie byłoby ponad 700 milionów złotych dotacji na budowę tego terminalu – podkreśla wiceminister funduszy i polityki regionalnej Jacek Karnowski.
Pierwsze owoce inwestycji na Pomorzu już pracują w systemie. W najbardziej zaawansowanym projekcie Baltic Power (wspólnym przedsięwzięciu Orlenu i Northland Power, wspartym 900 mln zł pożyczki z KPO) zainstalowano już wszystkie 76 turbin, ułożono 350 kilometrów kabli wewnętrznych i eksportowych, zamontowano obie morskie stacje elektroenergetyczne oraz stację lądową w Choczewie.
W lipcu tego roku do krajowej sieci popłynął pierwszy prąd z bałtyckiego wiatru. Teraz pałeczkę przejmuje Baltica 2 (projekt PGE i duńskiego Ørsted o mocy ok. 1,5 GW, wsparty ponad 5,5 mld zł pożyczki z KPO), dla której od listopada gdański terminal T5 staje się bazą logistyczną przed zaplanowanym na przyszły rok montażem na morzu. Jak zauważył prezes PGE Dariusz Lubera, Baltica 2 będzie pierwszą morską farmą wiatrową w historii Polski, dla której instalacja turbin zostanie przeprowadzona w całości z rodzimego portu. W kolejce czekają już kolejne Bałtyk II i Bałtyk III (750 mln zł pożyczki z KPO, prąd dla ponad 2 mln domów) oraz Baltic East (1,64 mld zł pożyczki z KPO).
Czy farmy wiatrowe mają uzasadnienie biznesowe?
Czy jednak ten gigantyczny wysiłek kapitałowy rzeczywiście opłaca się Polakom?
Odpowiedź kryje się w fizyce atmosfery nad Bałtykiem. Jak pokazują najnowsze modele Polskich Sieci Elektroenergetycznych zawarte w Planie rozwoju sieci przesyłowej na lata 2027–2036, średnioroczny współczynnik wykorzystania mocy dla morskich elektrowni wiatrowych wynosi w wymagającym scenariuszu pogodowym aż 46,7 proc. (wobec 31,1 proc. dla wiatru na lądzie i zaledwie 11,6 proc. dla fotowoltaiki).
Oznacza to, że turbiny na Bałtyku pracują niemal jak konwencjonalne bloki energetyczne, dostarczając najwięcej energii jesienią i zimą – dokładnie wtedy, gdy panele słoneczne milkną.
Wielkie odwrócenie wektora i widmo 700 godzin ciemności
Entuzjazm znad Bałtyku zderza się jednak z problemami w głębi lądu. Raport PSE czyta się nie jak biurokratyczny dokument planistyczny, lecz jak podręcznik zarządzania kryzysowego podczas operacji na otwartym sercu gospodarki. Dlaczego?
Przez siedem dekad architektura polskiej elektroenergetyki była dość prosta i oczywista – prąd wytwarzano w zagłębiach węglowych na południu i w centrum kraju (Śląsk, Bełchatów, Kozienice, Turów) i przesyłano na północ. Ten model właśnie umiera na naszych oczach.
Choć Polska wynegocjowała w Unii Europejskiej przedłużenie tzw. rynku mocy dla jednostek węglowych do 31 grudnia 2028 r., to po roku 2028 prawo unijne nie przewiduje już żadnych mechanizmów dotowania starych bloków węglowych. Pozbawione przychodów mocowych i wypychane z rynku przez tańsze OZE elektrownie węglowe stracą płynność finansową i będą musiały być trwale zamykane, nawet jeśli technicznie mogłyby jeszcze pracować. Według PSE moc osiągalna istniejących „jednostek konwencjonalnych centralnie dysponowanych” topnieje z niemal 25 GW w 2025 r. do niespełna 6 GW w 2036 r. To ubytek rzędu 19 GW.
Co stanie się, jeśli w miejsce wygaszanego węgla nie zdążymy wybudować nowych źródeł? W rozdziale 10 swojego planu PSE przeprowadziło analizę „wystarczalności zasobów wytwórczych”, która powinna spędzać sen z powiek każdemu politykowi w Warszawie.
Obowiązujący w Polsce standard bezpieczeństwa dopuszcza sytuację, w której ryzyko deficytu mocy (wskaźnik LOLE – Loss of Load Expectation) wynosi maksymalnie 3 godziny w roku. Tymczasem z wyliczeń operatora wynika, że przy ekonomicznym wycofywaniu nierentownych bloków węglowych (uwzględniający tylko dotychczas zakontraktowane nowe bloki gazowe i magazyny, bez nowego atomu) w 2035 r. czas niedoboru mocy skacze do 107 godzin, a w 2036 r. do aż 703 godzin w roku. Do 2040–2041 roku w polskim systemie brakuje od 11,0 do aż 14,6 GW nowej, w pełni dyspozycyjnej mocy. To oznacza energetyczną katastrofę.
Polska potrzebuje prądu jak kania dżdżu
Ta luka otwiera się w momencie, gdy popyt na prąd w Polsce zaczyna gwałtownie przyspieszać. Nie mówimy tutaj jedynie o centrach danych, które pożerają mnóstwo energii, ale wedle wszystkich analiz ośrodków rządowych i pozarządowych będzie następować pełna elektryfikacja polskiej gospodarki.
Zerknijmy na liczby. Podczas gdy w minionej dekadzie (2015–2025) krajowe zużycie energii elektrycznej netto rosło leniwie o niespełna 1 proc. rocznie – ze 146,2 TWh do 160,9 TWh – wspomniana elektryfikacja kolejnych sektorów gospodarki wystrzeli zapotrzebowanie do 230 TWh w 2036 r. i aż 264 TWh w 2040 r., przy szczytowym zapotrzebowaniu na moc przekraczającym 45 GW.
Skąd weźmie się ten gigantyczny apetyt na prąd? PSE rysuje kilka tropów:
- Centra danych i sztuczna inteligencja. Cyfryzacja i rozwój chmury obliczeniowej wokół Warszawy, Poznania, Krakowa i Wrocławia sprawią, że moc data centers wzrośnie z 200 MW w 2024 r. (0,6 TWh) do 5 018 MW w 2040 r., pochłaniając 29,4 TWh prądu rocznie – niemal tyle, ile dziś zużywa kilka województw.
- Przydomowe pompy ciepła. Liczba instalacji wzrośnie z 767 tys. w 2024 r. (3,7 TWh) do blisko 4 mln sztuk w 2040 r., które zimą zażądają z sieci 19,4 TWh energii.
- Elektromobilność. Flota samochodów osobowych, dostawczych, autobusów i ciężarówek na prąd powiększy się z 235 tys. pod koniec 2025 roku (0,5 TWh) do 5,32 mln pojazdów w 2040 r, dodając 16,2 TWh popytu.
- Zielony wodór i elektryfikacja ciepłownictwa. Elektrolizery pochłoną w 2040 r. do 15,5–21,7 TWh, a wielkie kotły elektrodowe i przemysłowe pompy ciepła w elektrociepłowniach zużyją kolejne 10,9 TWh.
Wiatraki z północy mają zasilić południe
Jednocześnie nowa moc wytwórcza rodzi się niemal wyłącznie na północy. To tam do czterech potężnych stacji PSE – Choczewo, Krzemienica koło Słupska, Sławoborze na Pomorzu Zachodnim oraz Słupsk – zostanie podłączonych 17,9 GW morskich wiatraków. I to dokładnie tam, w gminie Choczewo (lokalizacja Lubiatowo-Kopalino), ze względu na historyczny deficyt generatorów synchronicznych na Pomorzu, powstaje pierwsza polska elektrownia jądrowa o mocy 3 438 MW netto (trzy bloki po 1 240 MW brutto każdy, które mają zostać uruchamiane od końca 2036 do 2038 r.).
Aby przepchnąć tę ścianę energii z wybrzeża na przemysłowe południe, PSE realizuje największy w historii program inwestycyjny o wartości 68,2 miliarda złotych w latach 2027–2036 (i 76,9 mld zł do 2040 r.).
Oprócz budowy 4 960 km nowych linii najwyższego napięcia 400 kV, do 2037 r. przez całą Polskę zostanie przerzucony energetyczny kręgosłup XXI wieku, taki jak licząca 1 330 km torów napowietrzna magistrala prądu stałego (HVDC), łącząca bezpośrednio pomorską stację Krzemienica ze stacją Byczyna na Górnym Śląsku (lub także z rejonem Dziadowej Kłody).
Paradoks obfitości. Czy wyrzucamy 34 terawatogodziny w błoto?
Zbudowanie wiatraków na Bałtyku i linii przesyłowych na Śląsk to jednak dopiero połowa równania. Druga połowa – znacznie bardziej subtelna i dziś w Polsce najbardziej zaniedbana – dotyczy tego, jak zintegrować źródła zależne od pogody z rynkiem i fizyką sieci.
W latach 2020–2025 Polska przeszła cichą rewolucję. Mianowicie udział węgla w produkcji prądu spadł z 69,7 proc. do 52,2 proc., a udział OZE wzrósł z 17,7 proc. do 31,4 proc.. Na koniec 2025 r. mieliśmy już w systemie 25,9 GW fotowoltaiki oraz 11,2 GW wiatraków na lądzie.
Co więcej, w portfelu wydanych przez PSE i operatorów dystrybucyjnych warunków przyłączenia oraz podpisanych umów (stan na koniec marca 2026 r.) czeka oszałamiające 225 GW nowych projektów OZE i magazynów energii. Sama suma instalacji już pracujących i posiadających warunki przyłączenia daje potencjał ponad 89 GW w słońcu, 45 GW w wietrze lądowym i 17 GW na morzu, co mogłoby generować ponad 300 TWh zielonego prądu rocznie.
Problem w tym, że polski system elektroenergetyczny zaczyna dławić się tą energią w słoneczne i wietrzne południa. Jak wykazuje opublikowany w październiku 2026 r. głośny raport think tanku Forum Energii „Harmonia wiatru, słońca i sieci” (autorstwa Jędrzeja Wójcika, Tobiasza Adamczewskiego, Moniki Morawieckiej i Dawida Trzeciaka), Polska wpadła w pułapkę strukturalnej nieelastyczności.
Przytoczone przez nich fakty nie nastrajają pozytywnie. Po pierwsze, mamy do czynienia z eksplozją cen ujemnych. Podczas gdy w 2023 r. ujemne ceny prądu na Towarowej Giełdzie Energii wystąpiły przez zaledwie 32 godziny, w 2024 r. było ich już 203, a w zeszłym roku aż 362 godziny (z czego 54 proc. w długich blokach trwających co najmniej 6 godzin z rzędu). Tylko od stycznia do lipca 2026 r. licznik wybił kolejne 282 godziny cen poniżej zera. Prosumenci, posiadający instalacje OZE oddają operatorowi swój prąd za darmo.
Po drugie, prowadzi to do co raz większej lawiny przymusowych wyłączeń. W 2025 r. operator musiał przymusowo ograniczyć produkcję wiatraków i farm słonecznych o blisko 1,4 TWh (dwukrotnie więcej niż rok wcześniej), a tylko przez pierwsze siedem miesięcy 2026 r. rachunek za rekompensaty dla wyłączonych wytwórców wyniósł niemal 58 milionów złotych. Co najważniejsze, aż 97,8 proc. tych wyłączeń w 2025 r. nie wynikało z „wąskich gardeł” w sieciach przesyłowych, lecz z przyczyn bilansowych, czyli braku popytu i niemożności głębszego przykręcenia sztywnych bloków węglowych.
Słowem, nawet po wydaniu 77 mld zł na sieci przesyłowe, symulacje PSE pokazują, że przy braku dodatkowej elastyczności w 2036 r. nie uda się wyprowadzić z OZE ok. 19 TWh energii, a w 2040 r. przy potencjale generacji OZE rzędu 241,6 TWh – do kosza trafi aż 34 TWh darmowego, czystego prądu.
– Przy tak dużych jak założone wolumenach mocy zainstalowanej OZE to nie sieci są powodem braku możliwości pełnego wykorzystania potencjału energii pierwotnej tych źródeł. Jest nim przede wszystkim strukturalne niedopasowanie profilu generacji OZE do zapotrzebowania odbiorców – stawia sprawę jasno PSE.
Co to dokładnie oznacza? Coś, co w debacie publicznej na Wisłą, wybrzmiewa niezwykle rzadko.
OZE już nam nie pomoże
Bowiem wniosek płynący ze słów PSE jest rewolucyjny dla myślenia o inwestycjach w energetykę – bezmyślne dosypywanie kolejnych gigawatów samej fotowoltaiki pracującej w południe nie przybliża już Polski do dekarbonizacji. Przez kilka tysięcy godzin w roku nowe źródła będą po prostu przymusowo wyłączane, generując ujemne ceny na giełdzie i straty dla inwestorów oraz budżetu (wypłacającego rekompensaty).
Aby te 34 TWh w 2040 r. nie poszły w błoto, punkt ciężkości polskich inwestycji musi przenieść się z samego „budowania paneli i wiatraków” na budowanie elastycznego popytu. Chodzi tu przede wszystkim o:
- wielkoskalowe i sezonowe magazyny energii, które „połkną” górkę prądu między godziną 10:00 a 15:00 i oddadzą ją o 20:00;
- elektryfikację ciepłownictwa, czyli budowę kotłów i gigantycznych akumulatorów ciepła w miastach, które w wietrzne i słoneczne dni będą grzać wodę za grosze (lub przy cenach ujemnych), magazynując ciepło na cały tydzień;
- elastyczne elektrolizery do produkcji zielonego wodoru, uruchamiane na pełną moc dokładnie wtedy, gdy prąd z OZE jest niemal darmowy;
- taryfy dynamiczne i inteligentne ładowanie (smart charging) milionów aut elektrycznych, które ceną prądu zmuszą odbiorców i przemysł do przesunięcia poboru energii z wieczora na godziny południowe.
Jak przebudować polską energetykę?
Polska transformacja stoi dziś w punkcie zwrotnym. Przyjęty w czerwcu 2026 r. zaktualizowany Krajowy Plan w dziedzinie Energii i Klimatu szacuje nakłady inwestycyjne niezbędne do przebudowy sektora w latach 2026–2040 na gigantyczną kwotę 2,72 biliona złotych w scenariuszu bazowym oraz 3,46 biliona złotych w scenariuszu przyspieszonej transformacji.
Jednocześnie, jak przypomina Forum Energii w raporcie podsumowującym unijne fundusze z lat 2020–2025, kończy się era łatwych pieniędzy z Brukseli. Choć w ostatnich pięciu latach Polska zakontraktowała na transformację rekordowe 135 mld zł z funduszy UE (z czego aż 70 proc. w samym 2025 roku dzięki uruchomieniu KPO), to Krajowy Plan Odbudowy zamyka się w 2026 r. i podobny strumień taniego długu już się nie powtórzy.
Co gorsza, dotychczasowe wydatkowanie środków publicznych często rozmijało się z priorytetami systemowymi – na modernizację i elektryfikację procesów przemysłowych trafiło zaledwie 1,11 mld zł (mniej niż 1 proc. całej puli), w sektorze budynków wspólnoty i spółdzielnie wielorodzinne otrzymały tylko 4 proc. środków (1,3 mld zł), a w ciepłownictwie wspierano nieelastyczną kogenerację i spalarnie odpadów, podczas gdy tylko 6 ze 193 projektów obejmowało magazyn ciepła (w efekcie z dotacji KPO na źródła ciepła wykorzystano do końca 2025 r. zaledwie 10 proc. alokacji).
Propozycje Forum Energii
Aby nie zmarnować szansy, jaką otwiera bałtycki offshore i uniknąć luki mocowej za kilka lat, Polska musi natychmiast przeprowadzić kilka reform.
Forum Energii stawia sprawę jasno – polska transformacja energetyczna wymaga pilnej reformy systemu aukcyjnego OZE po 2027 r. poprzez wdrożenie kontraktów różnicowych drugiej generacji (m.in. opartych na realnej cenie uzyskania), co obniży koszty kapitału, rozdzieli koszyki dla słońca i wiatru oraz wymusi na inwestorach elastyczność i budowę magazynów energii.
Aby uniknąć deficytu rzędu 11–14,6 GW, zmienną generację musi stabilizować twarda podstawa mocowa – terminowo oddany atom w Choczewie, reaktory SMR oraz elastyczne bloki gazowe, wsparte docelowo ponad 27 GW w różnych technologiach magazynowania.
Równolegle wyłączane bloki węglowe należy zastępować kompensatorami synchronicznymi i technologią grid-forming dla utrzymania inercji sieci, a prognozowane nadwyżki 34 TWh z OZE wchłaniać poprzez elektryfikację ciepłownictwa i produkcję wodoru.
Cały ten proces, zasilany rosnącym udziałem prywatnego rynku kapitałowego i umów cPPA (długoterminowa umowa na zakup energii elektrycznej) w miejsce wygasających dotacji z KPO, musi jednocześnie maksymalizować polski wkład przemysłowy m.in. w silnym już sektorze magazynów energii i morskich wiatraków – zgodnie z rygorystycznymi wymogami unijnego rozporządzenia NZIA, gwarantując tym samym cyberbezpieczeństwo i odporność krajowych łańcuchów dostaw.
System naczyń połączonych
Dokładnie w ten ostatni punkt celuje dziś strategia Polskiego Funduszu Rozwoju, o której na otwarciu terminala T5 w Gdańsku mówił nam prezes Mikołaj Raczyński.
Patrząc na wysuniętą w głąb Zatoki Gdańskiej betonową płytę terminala T5, łatwo dostrzec w niej coś więcej niż tylko port przeładunkowy. To poligon doświadczalny polskiej energetyki XXI w.
Jeśli potrafimy w kilkanaście miesięcy usypać na morzu 21 hektarów nowego lądu polskimi rękami i za chwilę wyprowadzić stamtąd gigawaty czystej mocy na Śląsk, to znaczy, że kapitał, inżynieria i ambicja są już na miejscu.
Teraz czas, by za stalą i betonem nadążyły regulacje rynkowe – zanim wygasające bloki węglowe wystawią nam rachunek, którego żadna gospodarka nie byłaby w stanie zapłacić.
Damian Szymański, redaktor naczelny Biznes Enter
Zdjęcie główne: PFR