



Kiedy w USA dramatycznie zmienia się koszt pieniądza, wstrząsy odczuwalne są na każdym kontynencie. Od rozgrzanych parkietów giełdowych na Wall Street, po chłodne marmurowe gabinety w Warszawie i wreszcie – portfele zwykłych obywateli. Jesteśmy właśnie świadkami tektonicznego przesunięcia, jakiego nie widzieliśmy od przedednia wielkiego kryzysu finansowego z 2008 r. Rentowności obligacji, czyli odsetki, jakie każe sobie płacić rynek za pożyczanie pieniędzy rządowi, są najwyższe w Stanach od 19 lat. Będzie to miało swoje konsekwencje również nad Wisłą. I nie są to dla nas dobre informacje.
- Teza. Historyczny, najwyższy od 19 lat skok rentowności amerykańskich obligacji skarbowych kończy erę taniego pieniądza, co może spotęgować strukturalny problem zadłużenia polskich finansów publicznych.
- Dowód. Z jednej strony rynki wyceniają amerykańskie 10-latki na poziomach powyżej 5 proc., niewidzianych od lipca 2007 roku, a z drugiej oficjalny raport Rady Fiskalnej obnaża, że polski rząd ignoruje ten fakt, utrzymując gigantyczny deficyt przekraczający 7 proc. PKB bez planu strukturalnej naprawy. A odsetki od długu pochłaniają już coraz większą część naszego budżetu.
- Efekt. Lawinowo rosnące koszty obsługi tak potężnego i coraz droższego długu publicznego, które w 2027 r. mają pochłonąć aż 3,1 proc. polskiego PKB, wyssą z budżetu państwa dziesiątki miliardów złotych, drastycznie obniżając możliwości finansowania kluczowych inwestycji, czy usług publicznych.
Spis treści
Zjawisko wzrostu rentowności papierów dłużnych (czyli spadku ich wartości) największej gospodarki świata pozornie dotyczy tylko abstrakcyjnych wykresów i słupków, ale w rzeczywistości to najpotężniejsza siła kształtująca współczesną gospodarkę. Amerykańskie 10-letnie obligacje skarbowe, które stanowią absolutny fundament i globalny punkt odniesienia dla wyceny kapitału na świecie, przebiły barierę, która przez niemal dwie dekady wydawała się nieosiągalna.
Nie jest to jednak wyłącznie amerykańska historia. To gwałtowna zapowiedź uderzenia, które lada moment z pełną siłą może rozbić się także o polską gospodarkę – gospodarkę, która, jak obnaża to najnowszy raport Rady Fiskalnej, znajduje się na poważnym finansowym zakręcie.
Rentowności obligacji USA są najwyżej od 19 lat
Zacznijmy od epicentrum tego trzęsienia ziemi. We wtorek globalne rynki finansowe otrzymały potężny cios. Rentowność 10-letnich amerykańskich obligacji skarbowych wspięła się na poziomy niewidziane od 19 lat. W trakcie nerwowej sesji wskaźnik ten wybił się do poziomu 5,041 proc., co jest absolutnym maksimum od lipca 2007 r.
W brutalnym świecie finansów, gdzie ceny i rentowności obligacji zawsze poruszają się w odwrotnych kierunkach, ten skok oznacza jedno – inwestorzy masowo wyprzedają amerykański dług, żądając drastycznie wyższej premii za ryzyko. Te działania nie ograniczają się tylko do jednego instrumentu. Rentowność długoterminowych, 30-letnich obligacji, które są niezwykle czułym barometrem wstrząsów geopolitycznych, wzrosła o ponad 3 punkty bazowe, sięgając poziomu 5,401 proc. – najwyższego od czerwca 2007 r.
Ceny ropy naftowej szybują
Co napędza ten historyczny rajd na stopach procentowych? Odpowiedź kryje się w mrocznej mieszance geopolitycznego chaosu i nadzwyczaj lepkiej inflacji. Konflikt zbrojny z udziałem Iranu przeciąga się w nieskończoność, a strategiczna cieśnina Ormuz pozostaje w zasadzie zablokowana dla przepływu światowego handlu. Efekt jest natychmiastowy – drastyczny skok cen ropy naftowej WTI, która bez problemu przebiła barierę 105 dol. za baryłkę. A w Shanghaju nawet już 135 dol., co jest absolutnym rekordem.
Jeszcze w lipcu – w nadziei na międzynarodową deeskalację dzięki podpisanemu memorandum między USA a Iranem – za tę samą baryłkę płacono poniżej 70 dol. Wznowienie obustronnych ataków i malejące globalne rezerwy surowca bezpowrotnie zniszczyły tamte iluzje. Ceny oleju napędowego (diesla), stanowiącego prawdziwy krwioobieg logistyki, spedycji i transportu, w USA przekroczyły niedawno próg 6 dolarów za galon.
Taki wstrząs energetyczny to potężny katalizator dla nowej fali inflacji. Jonathan Liang, dyrektor ds. inwestycji Standard Chartered w CNBC, nie pozostawia złudzeń – amerykańskie 10-latki są ekstremalnie czułe na oczekiwania inflacyjne, a ponieważ wskaźniki cen wciąż uparcie utrzymują się powyżej 2-procentowego celu, ta ścisła korelacja będzie trwać.
Z kolei analitycy z BMO Capital Markets wskazują, że miesięczna, krocząca korelacja między cenami ropy WTI a rentownością 10-letnich obligacji osiągnęła szokujący, niemal idealny poziom 0,96. Steve Sosnick, główny strateg Interactive Brokers, tłumaczy mechanizm wprost – wyższe ceny ropy prowadzą bezpośrednio do wzrostu oczekiwań inflacyjnych.
Jak podkreśla, w normalnych warunkach ta relacja nie jest aż tak czytelna i bezwzględna, ale obecne czynniki geopolityczne stały się na tyle potężne, że korelacja zacieśniła się maksymalnie. Dopóki ropa naftowa będzie droga, rosnące stopy procentowe nie dadzą rynkom odetchnąć.
Banki centralne w natarciu?
W obliczu tych twardych danych inwestorzy stracili resztki nadziei na łagodne decyzje bankierów centralnych. CME FedWatch pokazuje, że przed finałem dwudniowego posiedzenia amerykańskiej Rezerwy Federalnej, rynki wyceniają prawdopodobieństwo kolejnej podwyżki stóp procentowych o 25 punktów bazowych na porażające 92 proc.
I choć Kevin Hassett, dyrektor Narodowej Rady Gospodarczej, próbował łagodzić nastroje w wywiadzie telewizyjnym dla CNBC, wskazując na procesy sugerujące krótkoterminowe chłodzenie inflacji, sam musiał przyznać, że ostateczna decyzja i siła uderzenia leżą w rękach Fed.
Kiedy Stany Zjednoczone zamykają kurek z tanim pieniądzem, gospodarki na dorobku zderzają się ze ścianą. Wstrząs w USA natychmiast wywołuje potężną falę uderzeniową nad Wisłą. Polska musi obecnie konkurować o globalny kapitał na wyjątkowo brutalnych zasadach. W efekcie, rentowność polskich 10-letnich obligacji skarbowych błyskawicznie wystrzeliła do poziomów 6,4 proc. – najwyżej od czterech lat. Inwestorzy żądają coraz wyższej premii za pożyczanie pieniędzy Warszawie. A ten lawinowy wzrost kosztu obsługi państwowego długu trafia w Polsce na najgorszy możliwy, skrajnie niepodatny grunt. Dlaczego?
Rada Fiskalna ostrzega rząd
Polska gospodarka znajduje się bowiem w bardzo trudnej sytuacji finansowej, którą latami maskowano sztuczkami księgowymi. Skalę problemów obnaża opublikowana właśnie opinia Rady Fiskalnej o projekcie ustawy budżetowej na rok 2027, którą szeroko omawialiśmy w Biznes Enter.
Z dokumentu wyłania się mroczny obraz finansów publicznych obarczonych strukturalną i głęboką nierównowagą. Pomimo względnie sprzyjającej koniunktury gospodarczej, deficyt polskiego sektora instytucji rządowych i samorządowych osiągnął astronomiczne poziomy. W 2025 roku deficyt wynosił 7,3 proc. PKB – co dawało nam drugi najgorszy wynik w całej Unii Europejskiej, zaraz po Rumunii.
Z kolei w latach 2026 i 2027 projekt rządowy zakłada zabetonowanie deficytu na gigantycznym poziomie 7,1 proc. PKB, ignorując zupełnie optymistyczne prognozy realnego wzrostu gospodarczego szacowane na odpowiednio 3,6 proc. i 3 proc. PKB. Trzy lata z rzędu z deficytem przekraczającym 7 proc. to nie przypadek, to dowód na systemowe kłopoty z kontrolą wydatków naszego państwa.
Rada obala mity dotyczące finansów publicznych
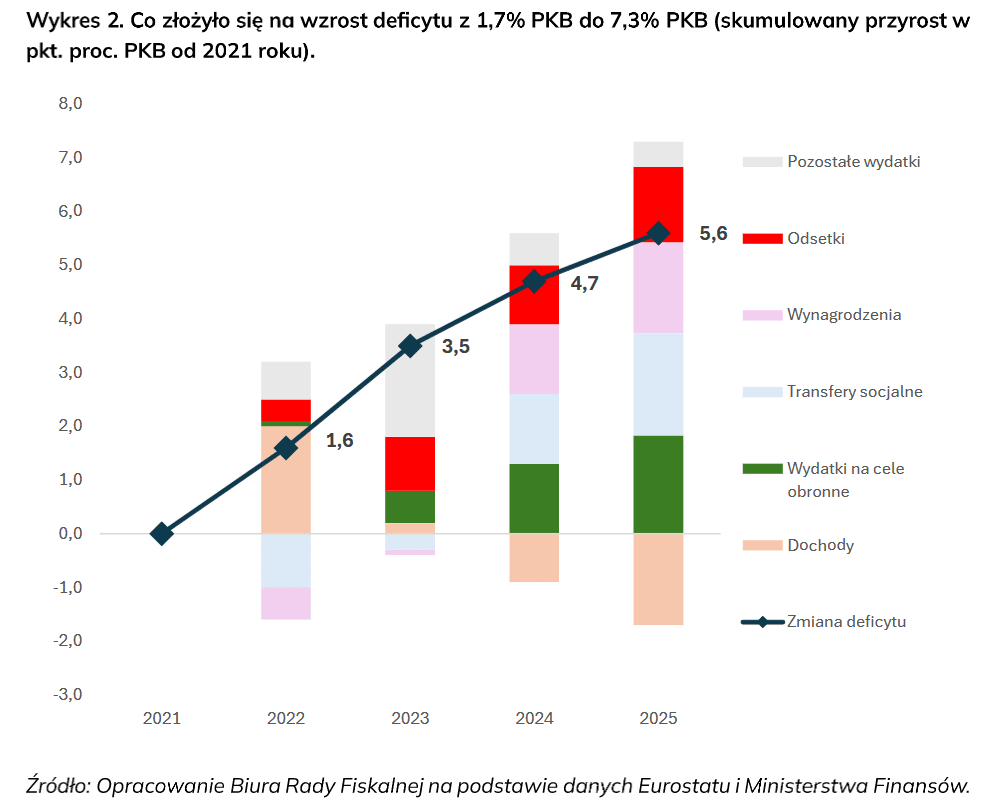
Rada Fiskalna rozprawia się przy okazji z dwoma popularnymi mitami politycznymi. Po pierwsze, obecna przepaść budżetowa nie jest efektem nagłego tąpnięcia dochodów z podatków – relacja wpływów budżetowych do PKB wciąż utrzymuje się na historycznie wysokim poziomie. Głównym i pierwotnym źródłem pogłębiającego się deficytu jest gigantyczny wzrost wydatków, który miażdży każdą próbę budowania dochodów.
Otóż, jak wyliczają eksperci, pomiędzy 2021 a 2025 rokiem relacja wydatków wystrzeliła o 7,3 punktu procentowego w stosunku do PKB, podczas gdy dochody wzrosły znacznie mniej – o 1,7 punktu.
Po drugie, Rada precyzyjnie ucina narrację, że za załamanie finansów odpowiada wojna i zbrojenia. Wydatki obronne stanowią zaledwie około jedną czwartą tego wielkiego, czteroletniego wzrostu wydatków. Pozostałe 75 proc. to efekt permanentnego zaciągania trwałych zobowiązań – w tym rozszerzania transferów socjalnych, wzrostu wynagrodzeń w sferze publicznej oraz innych projektów, pod które nie podłożono trwałego finansowania. Zobowiązania te niszczą budżet od środka.
Odsetki od długu robią się coraz większym problemem
W tym momencie następuje śmiertelnie niebezpieczne zderzenie amerykańskich obligacji na „5 procent” z polskim deficytem. Koszty obsługi lawinowo rosnącego zadłużenia stają się bowiem w takich realiach coraz bardziej problematycznym ciężarem. Jak to wygląda na liczbach? Sprawdźmy.
Jeszcze w 2021 r. odsetki od państwowego długu wynosiły znośne 1,1 proc. PKB. Dziś ten wynik jest historią. W 2026 r. wzrosną one do 2,6 proc. PKB, a za rok mają osiągnąć poziom 3,1 proc. PKB. – Koszty obsługi długu robią nam się coraz większym problemem – mówił na konferencji Sławomir Dudek, przewodniczący Rady Fiskalnej.
I aby była pełna jasność, mówimy o potężnych, dziesiątkach miliardów złotych rocznie, które są wyciągane z kieszeni polskiego podatnika i transferowane do globalnych wierzycieli tylko po to, by obsłużyć narastający dług. Są to fundusze bezpowrotnie stracone, potężnie ograniczające możliwość budowania szpitali, modernizacji armii, finansowania transformacji energetycznej czy świadczenia podstawowych usług publicznych.
Dług Polski puchnie w oczach
Zadłużenie zaś może być coraz większą tykającą bombą dla kolejnego rządu, który obejmie stery po wyborach w 2027 r. Szacunki oparte na unijnej metodologii EDP (sektora instytucji rządowych i samorządowych) pokazują, że polski dług wystrzeli z 59,7 proc. PKB na koniec 2025 r. do 69,5 proc. PKB w przyszłym roku, bezwzględnie przekraczając unijną wartość referencyjną 60 proc. PKB.
Nawet opierając się na węższej, krajowej definicji państwowego długu publicznego (PDP), polski rząd z premedytacją tańczy na linie. Rada ostrzega, że ryzyko przebicia w 2027 r krajowego progu ostrożnościowego 55 proc. PKB jest „bardzo wysokie”. Bazowy scenariusz zakłada dług na poziomie 54,8 proc. PKB, pozostawiając iluzoryczny margines bezpieczeństwa rzędu zaledwie 0,2 punktu procentowego, czyli ok. 10 mld zł. Pęknięcie tego limitu wymusiłoby natychmiastowe zastosowanie ostrych procedur sanacyjnych, jak mrożenie płac budżetówki i głębokich cięć wydatków, o czym informowaliśmy już na początku maja.
Jak to możliwe, że budżet jeszcze nie eksplodował na papierze? Rząd maskuje problem potężną dawką optymizmu i różnymi założeniami, które niekoniecznie mogą mieć oparcie w faktach. Aby utrzymać wskaźnik długu minimalnie pod progiem 55 proc., Ministerstwo Finansów zapisało w planach tzw. „naturalne oszczędności” w obezwładniającej kwocie około 36 miliardów złotych – co oznacza ciche założenie, że państwowe urzędy po prostu nie wydadzą przyznanych im pieniędzy.
Jeśli te wirtualne oszczędności się nie zmaterializują lub jeśli realny wzrost gospodarczy potknie się o zaledwie 1 proc., dług wyłamie pierwszy bezpiecznik. Do tego dochodzi fundamentalne ryzyko legislacyjne – budżet zależy od dochodów z ustaw podatkowych, które nie zostały jeszcze uchwalone (szacowane ryzyko to 15,2 mld zł) oraz skrajnie optymistycznych prognoz dynamiki VAT (ryzyko przeszacowania rzędu 5-6 mld zł). Strona wydatkowa z kolei ukrywa strukturalną dziurę w Narodowym Funduszu Zdrowia sięgającą kolejnych 16 mld zł, co i tak wymusi dosypywanie pieniędzy z budżetu w trakcie roku.
Zmartwienie głowy dopiero nadejdzie
Czas ucieka, a iluzje o tym, że Polska „samoczynnie wyrośnie z długu” właśnie zderzyły się z brutalną rzeczywistością globalnych rynków kapitałowych. USA, dyktujące światowy koszt kapitału, poprzez przebicie 5 proc. na 10-letnich obligacjach może otwierać przed rynkami zupełnie nową erę gospodarczej surowości.
Epoka darmowego pieniądza została już dawno pogrzebana przez blokady cieśnin, szok naftowy i nawracającą inflację. Apel Rady Fiskalnej jest dlatego też coraz bardziej donośny – naprawa finansów w Polsce wymaga natychmiastowego, wiarygodnego planu wieloletniego opartego o szerokie polityczne porozumienie.
To nie oznacza ograniczenia ambicji państwa, lecz jest to dziś „być albo nie być” dla zdolności do finansowania polskiej armii, usług publicznych i absolutnie koniecznych inwestycji. Brak bolesnej, strukturalnej konsolidacji, przy globalnie wysokim koszcie pieniądza, wtrąci Polskę w niebezpieczną spiralę odsetkową. Burza, która zaczęła się na globalnych rynkach ropy i w amerykańskim banku centralnym, dotrze nad Wisłę. Nikt przed nią nie ucieknie.
Damian Szymański, redaktor naczelny Biznes Enter
Zdjęcie główne: The White House/Flickr