



Polska potrzebuje bilionów złotych na transformację energetyczną, zbrojenia i gigaprojekty infrastrukturalne. I choć w systemie finansowym drzemie potężna nadpłynność, banki w Polsce zderzają się ze ścianą barier kapitałowych, przeładowania aktywów obligacjami Skarbu Państwa, politycznego populizmu i drenażu fiskalnego. – Generuje to ogromne ryzyko – przestrzega w rozmowie z Biznes Enter Tadeusz Białek, prezes Związku Banków Polskich. Dodaje, że nad tym wszystkim wiszą także kancelarie odszkodowawcze, których model biznesowy i działania są „potężnym systemowym problemem” w Polsce. Co się tak naprawdę dzieje w krwiobiegu nadwiślańskiej gospodarki?
- Teza. Mimo ogromnej nadpłynności, polski sektor bankowy jest zbyt słaby kapitałowo i dławiony nadmiernymi obciążeniami fiskalno-prawnymi, by udźwignąć samodzielne finansowanie strategicznych projektów państwowych.
- Dowód. Potwierdza to rażąca dysproporcja między wielkością gospodarki a skalą aktywów bankowych (zaledwie 87 proc. PKB, 24. miejsce w UE), co w połączeniu z efektywną stopą opodatkowania na poziomie 37,5 proc. i gigantycznymi rezerwami na roszczenia kancelarii odszkodowawczych skutecznie uniemożliwia uwolnienie dostępnych środków.
- Efekt. W konsekwencji w Polsce utrwala się potężna luka inwestycyjna – szacowana na co najmniej 170 miliardów złotych – która hamuje nasz rozwój i zagraża sprawnej realizacji niezbędnej transformacji energetycznej, cyfrowej i infrastrukturalnej (np. budowie CPK).
Damian Szymański, redaktor naczelny Biznes Enter: Co to jest bank?
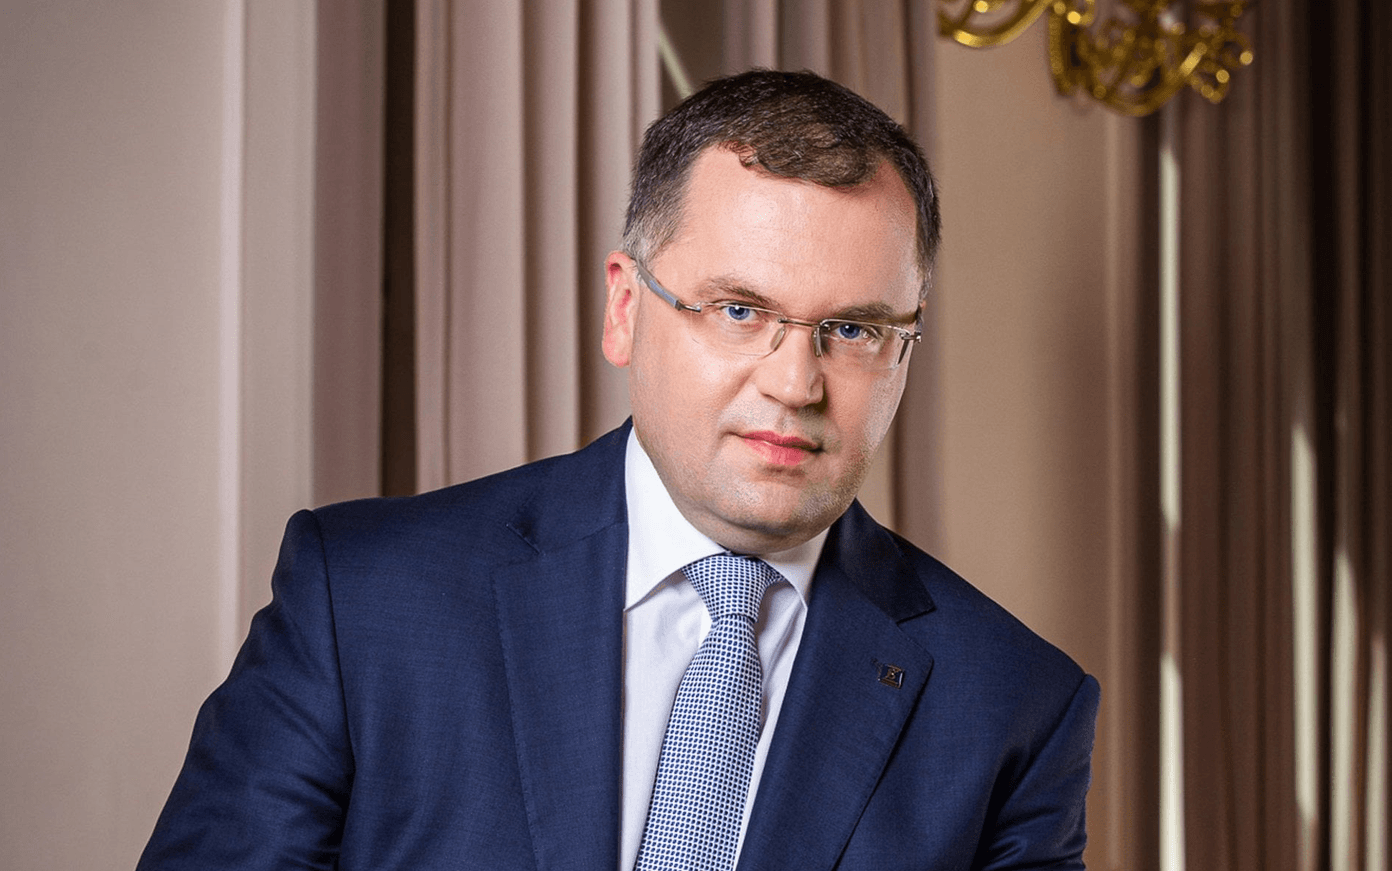
Tadeusz Białek, Prezes Związku Banków Polskich: To krwiobieg każdej zdrowej gospodarki. Zapewnia kapitał oraz stabilność całego sektora finansowego. Bardzo ważna instytucja. A obecnie też łatwy cel ataków.
Piszecie Państwo w najnowszej analizie, że luka inwestycyjna w Polsce, która mogłaby pchnąć ten kraj do przodu pod wieloma względami, wynosi przynajmniej 170 mld zł. Banki mogłyby podnieść akcje kredytową nawet o 500 mld zł. Z drugiej strony polski sektor jest jednym z najmniejszych w UE w relacji do PKB. To nie jest zdrowa sytuacja.
Rzeczywiście, nie jest. Powiem nawet więcej. Wydaje się to wręcz nieracjonalne. Zacznijmy od tego, że po 1989 r. nasz sektor bankowy był budowany organicznie, de facto od nowa, poprzez wydzielenie banków z banku centralnego. Mieliśmy do czynienia z powolnym skalowaniem, które w sposób oczywisty nie nadążało za dynamicznym rozwojem całej gospodarki. Jesteśmy szóstą największą gospodarką Unii Europejskiej, ale pod względem relacji aktywów bankowych do PKB – wynoszącej 87 proc. – zajmujemy dopiero 24. miejsce na 27 państw członkowskich. To absolutna dysproporcja.
Czym to skutkuje?
Przy obecnej bazie kapitałowej nie jesteśmy w stanie samodzielnie sfinansować największych projektów infrastrukturalnych. Z naszych wyliczeń wynika, że same kluczowe projekty państwowe w obszarze transformacji energetycznej, obronności i dokończenia digitalizacji, modernizacji infrastruktury transportowej będą wymagały do 2040 roku nakładów rzędu 4 bilionów złotych. Nawet działając w ujęciu konsorcjalnym, nasze możliwości finansowania takich gigantów jak CPK czy elektrownie atomowe są mocno ograniczone.
Czyli co? Pieniędzy nie ma?
Nie, one są, ale potrzeba je uruchomić. Sektor jest wręcz nadpłynny. Średnia relacja kredytów do depozytów wynosi u nas 57 proc., podczas gdy średnia unijna jest znacznie wyższa. Kapitał, który w tym momencie mógłby posłużyć do zasilenia gospodarki, wyceniamy na około 510 mld zł. Sektor jest w stanie to unieść, ale z uwagi na obecna bazę kapitałową (i dodatkowe ograniczenia wynikające z poziomów koncentracji) nasze możliwości finansowania dużych projektów infrastrukturalnych są ograniczone i o tym mówiłem w odpowiedzi na poprzednie pytanie. Ponadto borykamy się z barierami w postaci dużej niepewności prawnej i politycznej, które hamują poziom inwestycji w kraju.
Zobacz też:
Musimy też pamiętać o jednym – nasza baza kapitałowa budowana jest wyłącznie z zysków. Od wielu lat nie przyciągnęliśmy żadnych zagranicznych inwestorów z powodu gigantycznego ryzyka prawnego i niskiej rentowności. Wbrew obiegowym opiniom, przez ostatnią dekadę zwrot z kapitału w bankach był na bardzo niskim poziomie. Dodatkowo polski sektor bankowy ma rekordowy w skali UE udział rządowych papierów dłużnych w aktywach – to aż 25 proc. Generuje to ogromne ryzyko – wzrost rentowności obligacji przekłada się na spadek naszych kapitałów. Szacujemy, że może nam grozić powtórka z połowy2022 r., kiedy sektor okresowo stracił na kapitałach blisko 38 mld złotych.
Do tego dochodzi ponadnormatywny wysiłek fiskalny. Obecnie nasza efektywna stopa opodatkowania wynosi 37,5 proc., a kwota zapłaconego podatku CIT wzrosła rok do roku aż o 50 proc. Po 6 miesiącach kwota zapłaconego przez banki podatku CIT odpowiadała wartości 89 proc. obciążenia z tytułu podatku CIT w całym 2025 roku.
No właśnie, rusza powoli kampania wyborcza i już pojawiają się głosy, że podatek bankowy albo CIT należałoby utrzymać przez dłużej, a może wręcz podnieść. Jak Pan reaguje na takie pomysły?
To czysty populizm polityczny, nie mający nic wspólnego z rozsądną analizą gospodarczą. Sektor bankowy jest bezapelacyjnie największym płatnikiem podatku w Polsce. Co czwarty złoty z CIT pochodzi od banków, a wśród 10 największych podatników aż 7 to instytucje bankowe. Przestrzeni na kolejne obciążenia po prostu nie ma. Żaden racjonalnie działający rząd nie może dożynać sektora, który jest krwiobiegiem gospodarki i odpowiada za 81 proc. zewnętrznego finansowania przedsięwzięć gospodarczych.
Czyli ta luka 170 mld zł, o której piszecie, jest do zasypania, czy będziemy mieli z tym problem?
Szczerze powiem, że w obecnych uwarunkowaniach jej zasypanie będzie niezwykle trudne. Nasz potencjał do budowania kapitałów z zysków już maleje – po spadku stóp procentowych zyski skurczyły się o 10,5 proc. rok do roku.
No dobrze, z jednej strony mamy więc obciążenia fiskalne, ale z drugiej – rosnąca w siłę branża kancelarii odszkodowawczych. Po kredytach frankowych na celowniku znalazł się wskaźnik WIBOR. Dla wielu z tych firm, żerujących nierzadko na technologiach takich jak AI czy deepfake, to kwestia być albo nie być. Dostrzegacie to ryzyko?
Cieszę się, że poruszamy ten temat, bo to potężny, systemowy problem. W Polsce wygenerowano model biznesowy, który pod płaszczykiem ochrony konsumenta służy wyłącznie maksymalizacji zysków wielkich kancelarii odszkodowawczych oraz zagranicznych funduszy odszkodowawczych, operujących nierzadko spoza Unii Europejskiej. Państwo nie może tolerować takich praktyk.
Generują one olbrzymie obciążenia dla sektora bankowego, którego przecież ponad 50 proc. jest bezpośrednio kontrolowane przez Skarb Państwa. Konieczność zawiązywania gigantycznych rezerw to jedno, ale te działania mają totalnie destrukcyjny wpływ na moralność finansową Polaków. Wyrabiają w społeczeństwie poczucie, że z każdego zobowiązania można się łatwo zwolnić, tworząc tzw. pokusę nadużycia, czyli moral hazard i przerzucając całą odpowiedzialność na banki. W długiej perspektywie odpowiedzialne państwo nie może na to pozwalać.
Jakich w takim razie konkretnych narzędzi i działań ze strony aparatu państwowego Pan oczekuje?
Tu nie ma magicznej różdżki, która rozwiąże problem jedną ustawą. Potrzebna jest konsekwentna praca u podstaw i naprawianie prawa krok po kroku. Pierwszy przykład z brzegu to ukrócenie tzw. forum shoppingu – czyli sztucznego przenoszenia spraw do sądów, które wydają wyroki korzystniejsze dla kancelarii – co na szczęście zostało już ujęte w nowelizacji KPC. Druga kwestia to ucywilizowanie rynku cesji wierzytelności, mechanizmu, w którym konsument najczęściej za ułamek ceny wyzbywa się swoich praw na rzecz kancelarii, która następnie dochodzi roszczeń wyłącznie na własny rachunek i dla własnego zysku.
Trzecia, krytycznie ważna sprawa, to zapewnienie proporcjonalności sankcji, w szczególności sankcji kredytu darmowego. Według wytycznych TSUE z wyroku z lutego ubiegłego roku sankcja ta powinna być proporcjonalna, czego absolutnie nie można powiedzieć o jej obecnej, polskiej formule. Wspominali o tym wprost w wywiadach przedstawiciele Ministerstwa Sprawiedliwości, co mnie bardzo cieszy.
Co czeka banki w najbliższych miesiącach?
Jest przed nami kilka ważnych spraw. Niezwykle istotnym zdarzeniem jest dokończenie reformy wskaźników referencyjnych. Znajdujemy się w ostatnim momencie okresu przejściowego (ostatnim kwartale). Do końca tego roku banki mogą jeszcze opierać swoją produkcję na wskaźniku WIBOR, ale równolegle muszą już wdrażać pierwsze produkty oparte na nowym wskaźniku POLSTR. Od stycznia przyszłego roku rynek będzie bazował już wyłącznie na wskaźniku POLSTR. Dla klienta cała ta operacja powinna przejść niezauważalnie, w tle, ale dla sektora bankowego to gigantyczne wyzwanie.
Jak przebiegają te przygotowania w praktyce?
Prace są bardzo zaawansowane. Warto przypomnieć, że 3 września PKO BP, jako największy bank detaliczny w Polsce, uruchomił produkty oparte na wskaźniku POLSTR, a z kolei Bank Pekao, nasz drugi największy bank i zarazem lider w bankowości korporacyjnej, wdrożył takie produkty dla małych i średnich przedsiębiorstw (MŚP) już w lipcu br. Kolejne banki właśnie wdrażają lub przygotowują się do wdrożenia produktów detalicznych (kredyt hipoteczny) i produktów dla przedsiębiorców (kredytów obrotowych i inwestycyjnych). To doskonałe przykłady, które pokazują, że cały rynek konsekwentnie podąża w tym kierunku i że tę operację można skutecznie przeprowadzić.
Damian Szymański, redaktor naczelny Biznes Enter
Zdjęcie główne: Wygenerowane za pomoc AI