



Biznes Enter poznał najnowszą analizę rynkową ekspertów polskiego , którzy stworzyli swoistą mapę drogową po najbardziej gorących trendach współczesnego świata, łącząc w logiczną całość eksplodującą branżę AI, klasyczną energetykę, wyścig zbrojeń oraz brudny przemysł wydobywczy. Ich zdaniem z impetem wkraczamy w erę gigantycznych „wąskich gardeł”, a ci, którzy zdołają je udrożnić lub przejąć nad nimi kontrolę, staną się absolutnymi gigantami nadchodzących dekad. To fascynująca podróż, która zaczyna się i kończy na jednym słowie – surowce.
- Teza. Bezprecedensowy rozwój sztucznej inteligencji, zielona transformacja i globalny wyścig zbrojeń zderzają się z twardymi, fizycznymi ograniczeniami zasobów naszej planety, co nieuchronnie napędza potężny i długoterminowy supercykl surowcowy na światowych rynkach.
- Dowód. Z jednej strony obserwujemy prognozowane bilionowe nakłady na prądożerne centra danych zderzające się z całkowitą niewydolnością sieci elektroenergetycznych, a z drugiej zacieśniająca się pętla podażowa i bezwzględne wykorzystywanie przez Chiny swojego monopolu na krytyczne minerały poprzez nakładanie bolesnych embarg eksportowych.
- Efekt. Funkcjonowania w niepewnej epoce chronicznych, infrastrukturalnych „wąskich gardeł” doprowadzi do ciekawych przetasowań w wielu branżach. Według ekspertów to największe zachodnie firmy będą generować zyski dzięki przede wszystkim rencie geopolitycznej. Chodzi o przewidywalność dostaw surowców, metali i energii. Chiny będą pod tym względem poszkodowane ze względu na brak transparentności, bezpieczeństwo i upolitycznienie całego procesu biznesowego.
Jak teraz zachowuje się rynek? Spis treści
Rewolucja w dziedzinie sztucznej inteligencji bezpowrotnie przeszła z fazy laboratoryjnych eksperymentów do absolutnego inwestycyjnego mainstreamu, co doskonale widać w strukturze flagowego portfela GGT Global Growth Trends zarządzanego przez VIG / C-Quadrat TFI. Jego aktywa osiągnęły poziom 403 milionów złotych na koniec sierpnia 2026 roku, z czego około 95 proc. stanowią firmy innowacyjne.
Co warto mieć w portfelu?
Kręgosłupem tego finansowego wehikułu jest sektor oprogramowania (Software), stanowiący 29,1 procent portfela, wspierany przez autonomiczną sztuczną inteligencję (Agentic AI) z udziałem 22,0 procent oraz potęgę sektora Big Tech, obejmującego 17,7 procent aktywów. Całość precyzyjnie uzupełniają producenci półprzewodników (8,6 procent), spółki z branży robotyki (7,6 procent), FinTech (6,4 procent) oraz ochrona zdrowia i inne innowacje.
Ten technologiczny ekosystem jest niezwykle złożonym łańcuchem wartości, który zaczyna się od aplikacji końcowych takich jak Microsoft czy Palantir, wiedzie przez twórców potężnych modeli językowych pokroju OpenAI i Anthropic, po czym opiera się na wydajności procesorów od NVIDIA czy TSMC.
U samego fundamentu pożera jednak gigantyczną moc obliczeniową i energetyczną dostarczaną przez graczy takich jak Siemens Energy, GE Vernova czy Vertiv.
Świat pokochał AI i za nic już z niej nie zrezygnuje
To, co najbardziej szokuje analityków badających popyt na modele LLM, to niemal narkotyczna, całkowita niewrażliwość konsumentów na drastyczny wzrost kosztów. Sondaż Bloomberg Intelligence jasno wskazuje, że gdyby ceny tokenów napędzających AI nagle wystrzeliły o 50 proc., zaledwie 1 proc. firm anulowałby lub znacząco ograniczył używanie modeli, a zaledwie 3 proc. po prostu zaabsorbowałoby ten cios w budżecie. Reszta rynku rzuciłaby się do optymalizacji
- 46 proc. przeniosłoby obciążenia na tańsze modele zachowując ciągłość pracy,
- 22 proc. zainwestowałoby w ulepszanie promptów,
- 16 proc. zmieniłoby dostawcę,
- 12 proc. zredukowałoby ogólne zużycie.
W scenariuszu odwrotnym, przy spadku cen o połowę, aż 86 proc. respondentów stanowczo zwiększyłoby zakres korzystania ze sztucznej inteligencji, w tym wielu dwukrotnie. – Ta rewolucja nie zniknie i nie spowolni. Wszelkie głosy o hamowaniu z branży (którą opisywaliśmy TUTAJ), to tylko rozgłos, który może służyć przygotowaniu rynku pod IPO (na giełdowy debiut czeka Antrophic i OpenAI – przyp.red.) – mówią zarządzający VIG / C-Quadrat TFI.
To wszystko napędzają wielkie nakłady kapitałowe. Analitycy nie mają w tym względzie złudzeń – od 2027 r. roczny capex inwestycyjny dla zaledwie siedmiu największych gigantów branży ustatkuje się na oszałamiającym poziomie przekraczającym 1 bilion dolarów przez minimum pięć kolejnych lat.
Energetyka – pierwsze wąskie gardło
Gdzie jednak kończy się wirtualna chmura, tam inżynierowie uderzają w fizyczną, żelbetową ścianę braku prądu. Zapotrzebowanie na moc ze strony samych centrów danych AI rośnie w oszałamiającym tempie 40 proc. średniorocznie (CAGR), a rynkowe prognozy zakładają, że do 2030 r. pochłoną one 117 gigawatów mocy.
Ciężka infrastruktura nie nadąża za oprogramowaniem – od 30 do 50 proc. planowanych na ten rok projektów centrów danych (o łącznej mocy 16 GW) utknęło w martwym punkcie lub zostało odwołanych. Powodem jest klasyczne „wąskie gardło”. Czas oczekiwania na dostawę dużych transformatorów wydłużył się ze znośnych 50 tygodni w 2021 r. do aż 120 tygodni obecnie.
W amerykańskim systemie energetycznym PJM, kolejka do podłączeń dla nowych inwestycji wynosi dziś od 5 do 10 lat. Niedobór infrastruktury błyskawicznie uderza w budżety – koszty zasilania pożerają już 40-50 proc. całkowitych wydatków nowej serwerowni. W tle tej walki o prąd trwa potężna, surowcochłonna zielona transformacja, będąca w istocie rewolucją „metalową”. Energetyka słoneczna i wiatrowa potrzebuje od 6 do 13 razy więcej strategicznych metali niż elektrownie gazowe, wyprodukowanie elektryka pochłania 2,4 razy więcej miedzi niż auta spalinowego, a jedna instalacja nowoczesnego transformatora wysokiego napięcia oznacza zużycie 300 ton czystej stali.
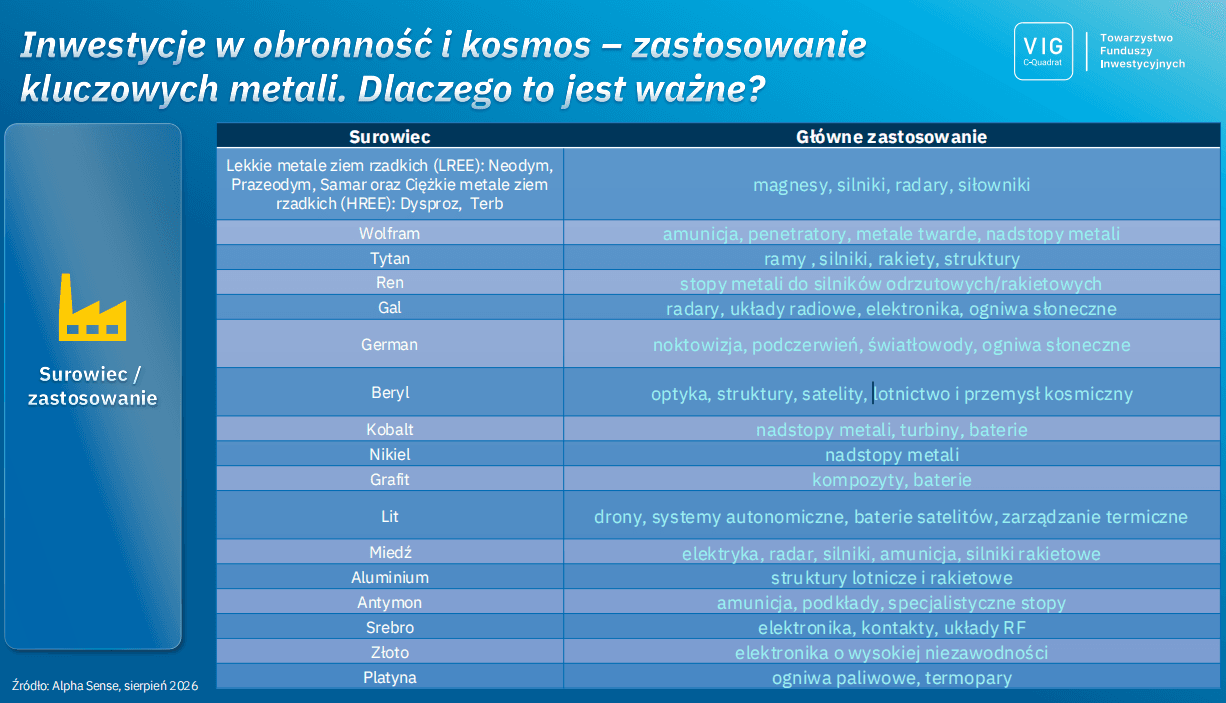
Zbrojeniówka i kosmos – nowe branże na najbliższy czas
Równolegle, nasza zachodnia cywilizacja musi funkcjonować w warunkach trwającego boomu zbrojeniowego i niesłychanie drogiego podboju kosmosu. Wydatki mocarstw na obronność sięgnęły 2,7 biliona dolarów, przebijając barierę 2,5 proc. globalnego PKB.
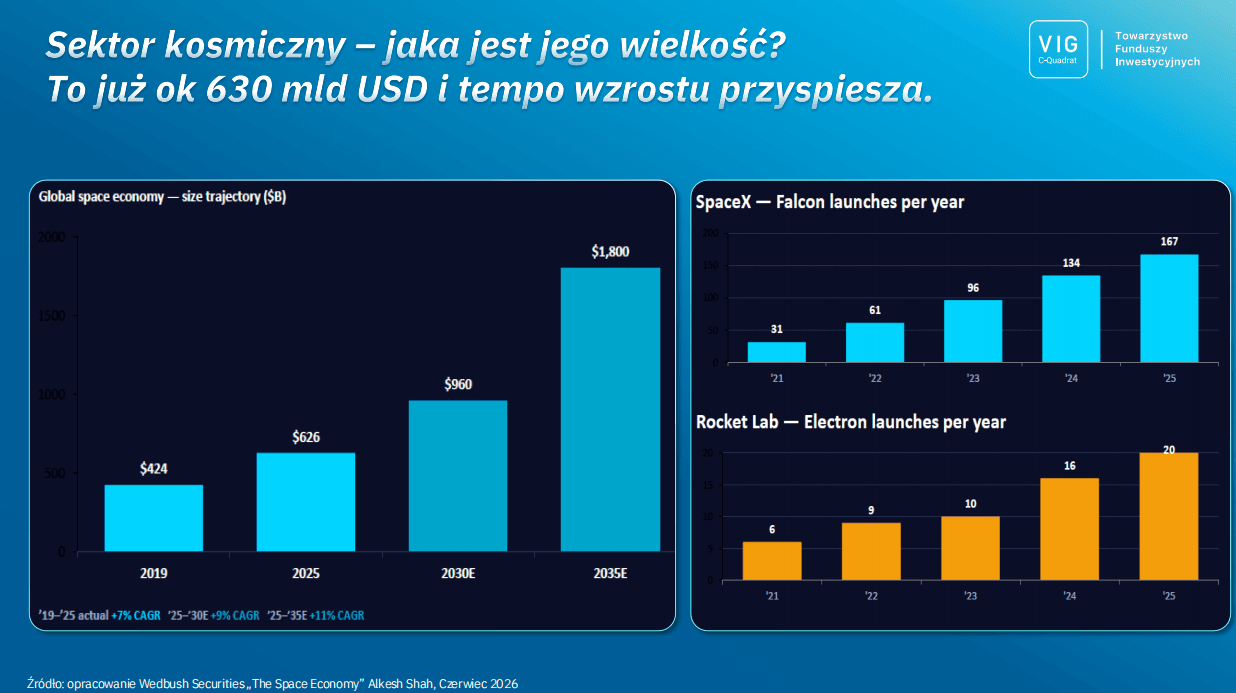
W tym samym czasie gospodarka kosmiczna urosła z 424 miliardów dolarów w 2019 r. do 626 miliardów w 2025 r., obierając kurs na gigantyczne 1,8 biliona dolarów za 9 lat.
W tym wyścigu rządzą prywatni giganci jak SpaceX, który w 2025 r. wystrzelił 167 rakiet Falcon (przy zaledwie 31 startach w roku 2021), depcząc po piętach bezradnym agencjom rządowym.
Chiny rządzą w metalach
Wszystkie te mocarstwowe sny Zachodu od rakiet i myśliwców F-35 po potężne chmury AI rozbijają się jednak o monopol Chin na rynku strategicznych materiałów. Amerykański przemysł zbrojeniowy potrzebuje zaledwie ułamka procenta globalnego rynku metali ziem rzadkich, jednak ich dostępność to kwestia być albo nie być – bez neodymu, prazeodymu, dysprozu i terbu nie poleci żaden nowoczesny myśliwiec.
Tymczasem Państwo Środka trzyma świat w imadle – kontroluje 99 proc. rynku galu, 98 proc. grafitu, 92 proc. metali ziem rzadkich, 81 proc. molibdenu, 80 proc. bizmutu i 77 proc. telluru, przy okazji posiadając ponad 75 proc. udziałów w trudnej chemicznie rafinacji tych pierwiastków.
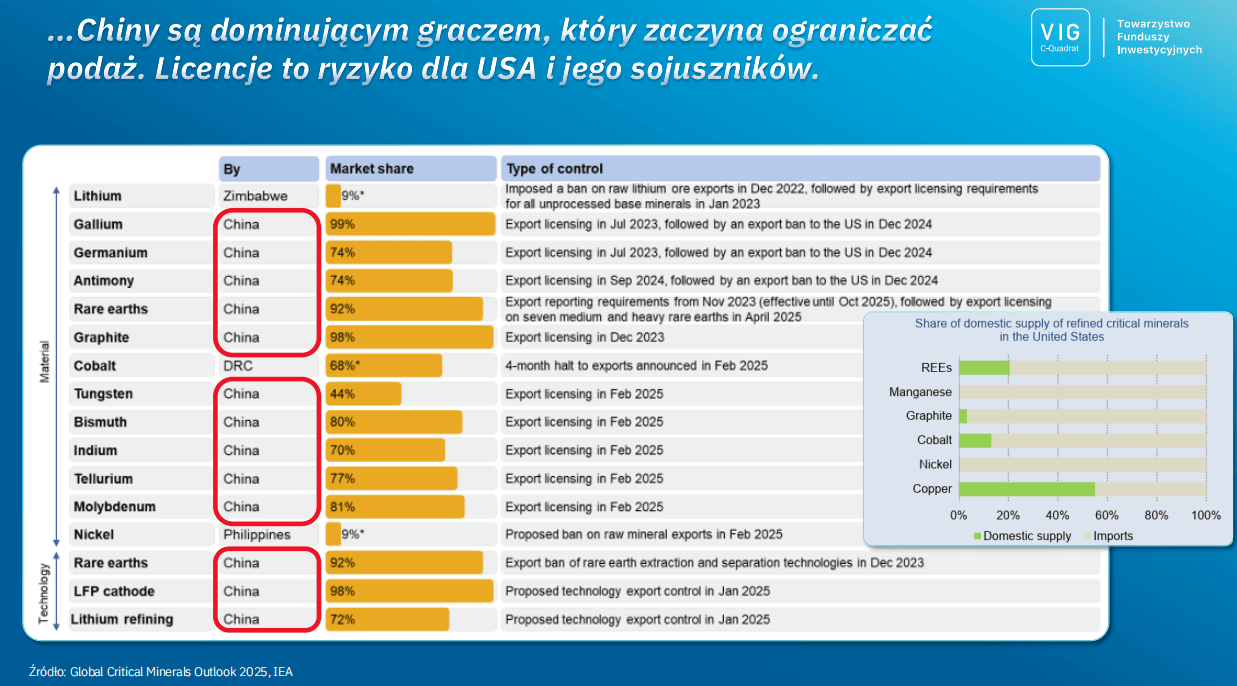
Władze w Pekinie wykorzystują ten arsenał, wyprowadzając ciosy poprzez bolesne zakazy eksportu i embarga. W grudniu 2022 r. zablokowano eksport rudy litu, pod koniec 2023 r. uderzono zakazem eksportu technologii wydobycia metali rzadkich, a w 2024 r. wprowadzono twarde embargo na eksport galu, germanu i antymonu do USA.
Kolejne miesiące przyniosły licencje eksportowe na kobalt, nikiel, miedź, grafit i najcenniejsze metale ziem rzadkich, wywołując na światowych giełdach popłoch. Stany Zjednoczone będą zmuszone walczyć o suwerenność surowcową, ale proces budowy kopalń i rafinerii zajmie długie dekady, tworząc dla rynku nowe „wąskie gardła” napędzające marże producentów.
Miedź największym wygranym?
Widmo tych globalnych niedoborów będzie więc miał olbrzymi wpływa na rynek. Według zarządzających portfelami VIG / C-Quadrat TFI rozpoczynają się długie dekady chronicznego deficytu miedzi, podsycane katastrofalnym załamaniem statystyk nowych odkryć wielkich złóż (przekraczających 500 tysięcy ton). Branża wydobywcza nie jest w stanie od lat ich zlokalizować, by zaspokoić transformacyjny popyt.
Towarzyszy temu potężny niedobór srebra, wywołany oszałamiającym skokiem popytu rzędu 71 proc. A co ze złotem?
Począwszy od 2023 r., największe banki centralne na potęgę skupują ten kruszec w ilości ok. 1 tys. ton rocznie – to dwukrotny skok w porównaniu z minionymi latami. Popyt ten zderza się z potwornie sztywną podażą ze strony kopalń produkujących 3,6 tys. ton i recyklingu dodającego 1,4 tys. ton, tworząc niezachwiany fundament hossy.
Co ciekawe, gdy w 2025 r. publiczny dług Stanów Zjednoczonych przebił barierę 38,5 biliona dolarów (notując 45-krotny wzrost od 1980 roku), fizyczne zasoby całego światowego złota powiększyły się w tym czasie zaledwie dwukrotnie, osiągając zaledwie 219 891 ton. Ta dysproporcja między pustym, drukowanym banknotem a stałą wielkością kruszcu może zwiastować potężne przesilenie systemowe. Uzupełnieniem tego niespokojnego obrazu jest wenezuelska ropa ratująca amerykański rynek (0,6 mln baryłek dziennie w sierpniu 2026) czy niepewność na rynku europejskiego gazu LNG, notowanego po 78,87 EUR/MWh.
Najnowsza rewolucja potrzebuje surowców
Ostateczny werdykt i konkluzje rynkowe ekspertów VIG / C-Quadrat TFI są dość jednoznaczne – wkroczyliśmy w zyskowną dla surowców erę gigantycznych przewartościowań.
Nieskończony popyt na metale i minerały wygenerowany przez sztuczną inteligencję, transformację energetyczną i budżety zbrojeniowe zderza się obecnie jednak z wysoce ograniczoną podażą oraz geograficznym monopolem Chin. Te dwa czynniki mogą zwiastować dla inwestorów surowcowy supercykl rynkowy. Jego wielkimi beneficjentami będą od teraz twarde, zachodnie korporacje, przejmujące niezwykle drogocenną „rentę geopolityczną” od tracących na wiarygodności, wrogich rynków wschodnich. Po latach snów o bezkresnej, cyfrowej chmurze, gospodarka uderzyła w litą skałę i przypomniała sobie, że świat wciąż zbudowany jest ze stali, kruszcu, miedzi i rzadkiego litu.
Damian Szymański, redaktor naczelny Biznes Enter
Zdjęcie główne: Tobias Deml/CCA4.0